La industria europea de madera elaborada continúa enfrentando dificultades, especialmente por la debilidad del sector de la construcción. Metsä Wood, división del grupo forestal finlandés Metsä Group, registró una caída cercana al 29,8 % en sus ventas durante el tercer trimestre de 2026 y profundizó sus pérdidas operativas. Los resultados muestran que la transformación industrial de la madera ofrece oportunidades de desarrollo, pero también exige competitividad, innovación y capacidad para enfrentar las fluctuaciones de los mercados internacionales. Para Uruguay, que procura ampliar la producción de materiales de madera destinados a la construcción, la experiencia finlandesa constituye una referencia relevante.
La empresa finlandesa → Metsä Wood atraviesa un período de dificultades económicas en un mercado europeo que todavía no consigue recuperar plenamente la demanda de productos industriales de madera.
Según los resultados publicados el 29 de octubre de 2026 por → Metsä Group, las ventas de su división de productos de madera alcanzaron aproximadamente 80,3 millones de euros entre julio y setiembre.
La cifra representa una disminución cercana al 29,8 % frente a los 114,4 millones de euros registrados durante el mismo trimestre de 2025.
La evolución confirma que incluso las empresas pertenecientes a grupos industriales consolidados pueden enfrentar importantes dificultades cuando disminuye la demanda de sus productos.
Las pérdidas operativas aumentaron
El resultado operativo comparable de Metsä Wood fue negativo en aproximadamente 10,5 millones de euros durante el tercer trimestre de 2026.
En igual período del año anterior, la pérdida había sido de 6,2 millones de euros.
Esto significa que el deterioro no se limitó a una disminución de la facturación: también se profundizó el resultado negativo de las operaciones.
El resultado operativo comparable es un indicador utilizado por las empresas para evaluar el desempeño de sus actividades, excluyendo determinados elementos extraordinarios o que afectan la comparación entre períodos.
Durante los primeros nueve meses de 2026, la división acumuló ventas por 289,2 millones de euros y una pérdida operativa comparable de 24,5 millones.
La información corresponde específicamente a la división de productos de madera y no debe confundirse con los resultados consolidados de Metsä Group, que comprende también negocios de celulosa, papel, cartón y servicios forestales.
La construcción europea continúa debilitada
Una de las principales dificultades señaladas por Metsä Group es la situación de la construcción en numerosos mercados europeos.
La empresa indicó que las perspectivas para esta actividad siguen siendo débiles en buena parte de Europa, lo que reduce la demanda de determinados materiales industriales.
Entre ellos se encuentra Kerto LVL, un producto de madera microlaminada utilizado en aplicaciones estructurales.
La madera microlaminada, conocida internacionalmente por la sigla LVL, se fabrica mediante la unión de láminas de madera con sus fibras orientadas de manera controlada.
El proceso permite obtener componentes industriales con propiedades definidas, empleados en vigas, elementos portantes y otras soluciones constructivas.
Sin embargo, la demanda de estos productos está vinculada con la actividad edificadora. Cuando disminuyen los proyectos de construcción, también puede reducirse la necesidad de materiales estructurales.
Esta relación explica por qué una industria tecnológicamente desarrollada no queda al margen de los ciclos económicos.
Los tableros contrachapados muestran diferencias entre mercados
Metsä Wood también produce tableros contrachapados, elaborados mediante la unión de chapas de madera.
Estos productos pueden utilizarse en construcción, transporte, fabricación de equipos y otras aplicaciones industriales.
Las perspectivas comunicadas por el grupo no son iguales para todos los segmentos.
La empresa prevé una demanda relativamente estable de contrachapados de abedul, aunque advierte una desaceleración estacional del mercado.
En cambio, señaló una mejora de las perspectivas para los tableros destinados a equipos de transporte pesado.
La diferencia resulta importante porque demuestra que la industria maderera no depende exclusivamente de la construcción residencial.
La diversificación de aplicaciones puede ayudar a reducir la exposición a las dificultades de un único mercado, aunque no elimina los riesgos comerciales.
Metsä Group mejora sus resultados, pero no todos sus negocios evolucionan igual
El desempeño negativo de Metsä Wood contrasta con la evolución del grupo al que pertenece.
Metsä Group registró ventas consolidadas por 1.267 millones de euros durante el tercer trimestre de 2026, frente a aproximadamente 1.440 millones en igual período del año anterior.
A pesar de esa reducción, el EBITDA comparable trimestral aumentó de unos 39 millones a casi 100 millones de euros.
El resultado operativo comparable consolidado también mejoró considerablemente: pasó de una pérdida de aproximadamente 72 millones de euros en el tercer trimestre de 2025 a una pérdida de 4 millones en 2026.
La empresa atribuyó parte de esa recuperación a su programa de reducción de costos y mejora de rentabilidad, además de una evolución más favorable del negocio de cartón.
Estos resultados muestran que las distintas actividades de una misma cadena forestal pueden atravesar situaciones económicas muy diferentes.
Mientras determinados negocios recuperan rentabilidad, otros continúan afectados por la debilidad de la demanda.
El grupo también enfrenta presiones sobre los costos
Metsä Group advirtió que la incertidumbre internacional continúa presionando sobre los costos de energía, logística y productos químicos.
En particular, informó que el encarecimiento del petróleo y el gasoil vinculado con el conflicto en Medio Oriente tuvo un impacto negativo estimado en 47 millones de euros sobre el resultado del tercer trimestre.
Aunque esa cifra corresponde al conjunto del grupo y no específicamente a Metsä Wood, permite dimensionar la importancia de los costos energéticos y logísticos para las industrias forestales.
La producción de materiales de madera requiere energía, transporte de materia prima, procesamiento industrial y distribución hacia los mercados consumidores.
Por tanto, la competitividad depende tanto de la eficiencia de las fábricas como de las condiciones de abastecimiento y transporte.
Una referencia para el desarrollo industrial uruguayo
Uruguay dispone de una base forestal consolidada y de industrias vinculadas con la celulosa, el aserrado y la fabricación de productos de madera.
Uno de los desafíos de su desarrollo productivo consiste en ampliar las actividades de transformación capaces de generar mayor valor agregado dentro del territorio nacional.
La fabricación de componentes para construcción representa una posibilidad especialmente interesante porque combina materia prima forestal, procesos industriales, ingeniería, diseño y formación técnica.
Sin embargo, la experiencia de Metsä Wood muestra que incorporar tecnología y fabricar productos elaborados no garantiza, por sí solo, resultados económicos positivos.
También es necesario contar con mercados suficientes, productos competitivos, costos controlados y capacidad para adaptarse a cambios en la demanda.
Para Uruguay, esto implica evaluar cuidadosamente las oportunidades comerciales y no limitar la estrategia industrial a la disponibilidad de madera.
La importancia de diversificar productos y destinos
La situación europea también aporta elementos para analizar la conveniencia de desarrollar diferentes aplicaciones industriales de la madera.
Los materiales estructurales para edificios, los tableros destinados al transporte, los componentes para viviendas y otros productos industriales responden a demandas que no siempre evolucionan de la misma manera.
Una estructura productiva diversificada puede disponer de más alternativas comerciales frente a dificultades sectoriales.
Esa diversificación requiere investigación, certificaciones técnicas, capacitación, inversiones y vínculos con potenciales compradores.
También exige desarrollar soluciones apropiadas para las especies forestales disponibles en Uruguay y para las condiciones de sus mercados de destino.
No sería correcto trasladar directamente los resultados de una empresa finlandesa a las perspectivas de la industria uruguaya. Los costos, las especies utilizadas, los mercados y las estructuras empresariales presentan diferencias importantes.
Sin embargo, observar lo que ocurre en países con larga experiencia industrial permite identificar riesgos y oportunidades que merecen ser considerados.
El desafío de industrializar con una perspectiva de largo plazo
El desarrollo de una industria nacional de productos de madera puede contribuir a generar nuevas capacidades tecnológicas y oportunidades laborales en distintas regiones del país.
Para que ese proceso sea sostenible, las inversiones deben acompañarse de formación profesional, infraestructura, investigación aplicada y estrategias comerciales realistas.
También resulta importante promover condiciones que permitan a las empresas enfrentar períodos de menor demanda sin comprometer innecesariamente su capacidad productiva.
Los resultados de Metsä Wood constituyen una advertencia sobre las dificultades que atraviesa actualmente una parte de la industria europea, pero no representan una demostración de que la construcción con madera carezca de futuro.
Lo que muestran es la necesidad de desarrollar esa actividad con conocimiento de los mercados, eficiencia industrial y una visión de largo plazo.
Para Uruguay, la oportunidad consiste en aprovechar su producción forestal para ampliar la transformación local, procurando que el crecimiento industrial se traduzca en empleo calificado, innovación y desarrollo territorial.
Fuentes principales
ICI Forestal – Elaboración propia a partir de información financiera empresarial y fuentes institucionales verificadas.
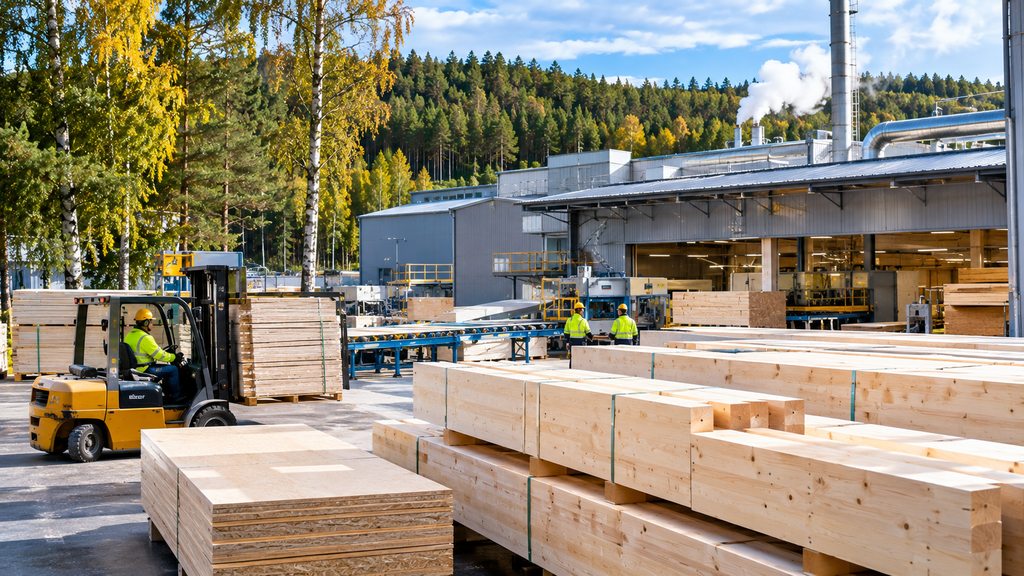
Crédito de imagen: ilustración conceptual generada con inteligencia artificial para ICI Forestal. No representa una fábrica específica de Metsä Wood.